Tag: economia

  • Crescita delle Procedure di Crisi: L’Edilizia Sotto Pressione in Italia

    Crescita delle Procedure di Crisi: L’Edilizia Sotto Pressione in Italia

    In Breve

    Qual è l'aumento delle procedure di crisi nel 2026?
    Nel primo semestre del 2026, si sono aperte 6.672 procedure di crisi, con un incremento del 4,8% rispetto al 2025.
    Qual è il settore più colpito dalle liquidazioni giudiziali?
    Il settore edilizio è il più colpito, con 831 liquidazioni giudiziali nel primo semestre del 2026.
    Quali sono i tempi di pagamento medi per le imprese?
    Le medie imprese hanno tempi di pagamento di 61,31 giorni, mentre le grandi imprese di 71,57 giorni.

    Crescita delle Procedure di Crisi: L’Edilizia Sotto Pressione in Italia

    Nel primo semestre del 2026, l’Italia ha visto l’apertura di 6.672 procedure di crisi, un dato preoccupante che si traduce in quasi 40 imprese al giorno, inclusi i fine settimana. Questo rappresenta un incremento del 4,8% rispetto allo stesso periodo del 2025, evidenziando una situazione economica in deterioramento.

    Liquidazioni Giudiziali in Aumento

    La maggior parte delle procedure riguarda le liquidazioni giudiziali, con 5.401 casi registrati, un aumento del 2,4%. Gli altri strumenti di regolazione della crisi, come i concordati preventivi e le misure protettive, hanno visto un incremento significativo, rispettivamente del 24,6% e del 35,9%. Tuttavia, gli accordi di ristrutturazione hanno subito una flessione del 20% nel semestre.

    Settori Maggiormente Colpiti

    Analizzando i dati per comparto, i Servizi rappresentano il 38,2% delle liquidazioni, seguiti dalle Costruzioni (22,9%) e dalla Distribuzione (22,7%). In particolare, il settore edilizio è il più colpito, con 831 liquidazioni giudiziali, mantenendo livelli simili a quelli del primo semestre del 2025. Le difficoltà del settore edilizio sono amplificate dai rincari delle materie prime e dai ritardi nel riconoscimento degli extra-costi da parte delle stazioni appaltanti, con un gap finanziario stimato di circa 3,8 miliardi di euro per l’intero sistema paese.

    Distribuzione Geografica delle Crisi

    Dal punto di vista territoriale, le regioni del Nord Ovest e del Centro Italia concentrano rispettivamente il 28,8% e il 28,2% delle liquidazioni giudiziali. La Lombardia si distingue con il 22,2% del totale nazionale, seguita dal Lazio (18,2%) e dalla Campania (10,3%). Un dato allarmante è l’aumento delle procedure tra le imprese più giovani: quelle con meno di cinque anni di attività hanno visto un incremento vicino al 50%.

    Tempi di Pagamento e Ritardi

    I dati sui pagamenti mostrano segnali di tenuta, con una riduzione dei tempi medi di pagamento rispetto allo stesso trimestre del 2025. Le medie imprese hanno registrato un miglioramento, riducendo i tempi a 61,31 giorni, mentre le grandi imprese si attestano a 71,57 giorni. Tuttavia, questo miglioramento è in gran parte attribuibile alla diminuzione dei giorni contrattualmente concordati. Le micro e piccole imprese hanno visto un lieve miglioramento nei ritardi, mentre le medie e grandi hanno registrato un aumento.

    Settori in Difficoltà

    Tra i settori più colpiti dai ritardi nei pagamenti, si evidenziano i mezzi di trasporto, il Sistema Moda, il Largo Consumo, la Chimica e farmaceutica, e il settore immobiliare. L’Agricoltura, pur mantenendosi su livelli elevati con 12,6 giorni di ritardo, ha mostrato un miglioramento rispetto ai 12,9 giorni del 2025. A livello territoriale, il Nord Est presenta il ritardo più contenuto, mentre il Sud e le Isole superano i 13 giorni, con la Sicilia che raggiunge i 17 giorni.

    In conclusione, la situazione economica in Italia, e in particolare nel settore edilizio, richiede un monitoraggio attento e interventi mirati per sostenere le imprese in difficoltà e favorire una ripresa sostenibile.
  • Nuove Proposte Fiscali di Assonime e Borsa Italiana per Stimolare gli Investimenti Azionari

    Nuove Proposte Fiscali di Assonime e Borsa Italiana per Stimolare gli Investimenti Azionari

    In Breve

    Quali sono le proposte di Assonime e Borsa Italiana?
    Le proposte includono una tassazione minima per i conti di risparmio e investimento e l'estensione del bonus IPO.
    Come si può accedere alla tassazione minima?
    Per accedere, i conti devono avere almeno il 70% in azioni italiane ed europee e rispettare specifici limiti di investimento.
    Qual è l'obiettivo di queste proposte?
    L'obiettivo è aumentare gli investimenti in azioni e rivitalizzare il mercato dei capitali in Italia.

    Per stimolare un maggiore afflusso di risparmio verso il mercato azionario, Assonime e Borsa Italiana hanno elaborato un pacchetto di proposte fiscali da includere nella prossima legge di bilancio. Questo intervento si inserisce in un contesto più ampio di iniziative già avviate per rivitalizzare il mercato dei capitali. Tra queste, si annoverano un manifesto per lo sviluppo del mercato dei capitali, un fondo dei fondi gestito da Cdp per sostenere le PMI quotate, semplificazioni regolamentari e la riforma del Testo Unico della Finanza (Tuf).

    Le proposte nascono dalla necessità di affrontare la persistente scarsità di nuove quotazioni e la bassa incidenza degli investimenti diretti in azioni da parte delle famiglie italiane, che rimane inferiore rispetto al PIL, mentre gli investimenti obbligazionari, in particolare in titoli di Stato, continuano a rappresentare una quota significativa.

    Il primo intervento suggerito riguarda i conti di risparmio e investimento, noti come Savings & Investments Accounts (Sia). Si propongono due possibili trattamenti fiscali. La modalità più semplice prevede una tassazione minima dello 0,7% annuo sul valore medio dell’investimento, in alternativa alle imposte su capital gain e dividendi, oltre all’esenzione dall’imposta di successione, simile a quanto già applicato a Buoni Ordinari del Tesoro (BoT) e Buoni del Tesoro Poliennali (BTp).

    Per accedere a questa semplificazione, i conti dovrebbero avere almeno il 70% degli investimenti in azioni italiane ed europee, essere gestiti direttamente o tramite fondi e risultare tariffati su importi calibrati al risparmiatore: fino a 50mila euro per il primo anno, con incrementi annuali di 20mila euro fino a un massimo di 200mila euro, senza vincoli temporali di durata. La gestione fiscale del conto sarebbe a carico dell’intermediario. È prevista inoltre una franchigia esentasse per i primi 10mila euro di investimento, elevata a 20mila euro per i giovani fino a 35 anni.

    Un secondo elemento del dossier mira a rendere più esteso e strutturale il cosiddetto bonus IPO, attualmente riservato alle imprese con fatturato fino a 50 milioni di euro. La proposta è di estendere il sostegno, tramite crediti d’imposta, anche alle aziende con capitalizzazione di mercato fino a 1 miliardo di euro, coprendo non solo parte delle spese iniziali di quotazione ma anche i costi successivi legati alla permanenza in listino. Inoltre, si prevede di agevolare fiscalmente il passaggio tra segmenti di mercato, ad esempio dal segmento growth al circuito principale.

    Infine, sul fronte delle ricapitalizzazioni, si propone di introdurre agevolazioni fiscali sia per gli investitori in azioni di nuova emissione, attraverso crediti d’imposta, sia per le imprese, tramite meccanismi di deduzione dalle imposte societarie per alcuni anni dopo la ricapitalizzazione. L’intento complessivo è quello di avvicinare il trattamento fiscale della raccolta di risorse sul mercato azionario a quello del debito, i cui interessi godono della deducibilità fiscale, per connettere più efficacemente risparmio e economia reale.

  • Nasce XL: Una Joint Venture da 250 Milioni per Rivoluzionare l’Ingrosso Librario in Italia

    Nasce XL: Una Joint Venture da 250 Milioni per Rivoluzionare l’Ingrosso Librario in Italia

    In Breve

    Qual è l'obiettivo della joint venture XL?
    Creare un polo dell'ingrosso librario con ricavi netti previsti di 250 milioni di euro nel 2026.
    Chi sono i principali attori coinvolti nella joint venture?
    EmmeEffe Libri, Mauro Padovani e la famiglia Portesani di Centro Libri.
    Quali sono le specializzazioni della joint venture XL?
    Fornitura di testi scolastici alla grande distribuzione e approvvigionamento per librerie e cartolibrerie.

    È stata ufficialmente annunciata la creazione di XL, una joint venture che segna un passo significativo nel settore dell’ingrosso librario in Italia. Questa nuova entità riunisce tre attori chiave: EmmeEffe Libri, il fondatore di Txt Mauro Padovani e la famiglia Portesani di Centro Libri. L’obiettivo è quello di dare vita a un polo dell’ingrosso librario con ricavi netti previsti intorno ai 250 milioni di euro entro il 2026.

    La joint venture combina due specializzazioni fondamentali: la fornitura di testi scolastici alla grande distribuzione organizzata e il servizio di approvvigionamento per librerie e cartolibrerie. EmmeEffe Libri avrà il controllo di XL con una quota del 51%, mentre Mauro Padovani deterrà il 40% e la famiglia Portesani il 9%. XL avrà il pieno controllo di Txt e Centro Libri, quest’ultima già controllata per il 51% da EmmeEffe Libri.

    La nascita di XL è soggetta all’approvazione dell’Autorità Antitrust, un passaggio necessario per garantire la conformità alle normative di mercato. Alberto Ottieri è previsto come presidente di XL, mentre Mauro Padovani assumerà il ruolo di amministratore delegato. Il consiglio di amministrazione includerà anche Riccardo Portesani, attuale amministratore delegato di Centro Libri.

    La logica industriale dietro questa joint venture mira a potenziare la capacità di investimento, razionalizzare le scorte e migliorare il servizio in un settore caratterizzato da picchi temporali degli ordini, in particolare tra giugno e ottobre, e dalla crescente preoccupazione per il calo demografico che impatta il mercato scolastico.

    Txt, fondata nel 1997, è un operatore di riferimento nel settore, consegnando circa cinque milioni di libri all’anno. La sua piattaforma logistica a Ferrara si estende su 14.000 metri quadrati e gestisce 2,5 milioni di volumi, supportata da impianti altamente automatizzati. Inoltre, Txt offre servizi di copertinatura, personalizzazione e confezionamento per singoli studenti.

    Centro Libri, attiva dal 1976 e con sede a Brescia, opera su scala nazionale e fornisce libri e servizi anche alle biblioteche attraverso il marchio “Leggere”.

    Riguardo alla partnership, Alberto Ottieri ha dichiarato: “La principale strategia di crescita del Gruppo Messaggerie nel mercato dei libri di varia e di scolastica avviene tramite joint venture con i principali operatori di mercato.” Mauro Padovani ha aggiunto: “Con questa unione prende vita un progetto che già mi entusiasmava, vedendo grandi potenzialità per due aziende diverse ma affini, ognuna leader nel proprio canale distributivo.” Riccardo Portesani ha espresso fiducia nel valore di questa operazione, sottolineando l’importanza di unire competenze distintive e complementari.

  • L’impatto del trasporto pubblico locale sull’economia italiana: uno studio rivela perdite miliardarie

    L’impatto del trasporto pubblico locale sull’economia italiana: uno studio rivela perdite miliardarie

    In Breve

    Qual è l'impatto economico dell'assenza di trasporto pubblico locale in Italia?
    L'assenza di una rete capillare di trasporto pubblico locale potrebbe costare all'Italia 26,2 miliardi di euro all'anno.
    Quanto contribuisce il Tpl al PIL italiano?
    Il contributo del Tpl all'economia italiana è stimato tra 8,2 e 12,4 miliardi di euro, pari a circa lo 0,4%-0,6% del PIL.
    Quali sono i benefici ambientali del trasporto pubblico?
    Una corsa di autobus può sostituire 40 auto, contribuendo a ridurre i costi esterni legati alla mobilità privata.

    Un recente studio commissionato da Agens e realizzato dal Politecnico di Milano ha messo in luce l’importanza cruciale del trasporto pubblico locale (Tpl) per l’economia italiana. Secondo la ricerca, l’assenza di una rete di trasporto pubblico capillare potrebbe comportare un calo medio della produttività nazionale dell’1,2%, con punte che raggiungono il -3,1% nelle grandi aree urbane. Questo scenario si traduce in un danno economico annuale stimato in ben 26,2 miliardi di euro.

    Il settore del trasporto pubblico locale è composto da oltre 800 aziende, che gestiscono circa 5 miliardi di passeggeri all’anno. I ricavi complessivi del comparto ammontano a 12,1 miliardi di euro, di cui il 70% proviene da fondi pubblici (8,4 miliardi) e il 29% dagli incassi di biglietti e abbonamenti (3,5 miliardi). Dopo aver sottratto i 7,5 miliardi di euro spesi per beni e servizi necessari al funzionamento, il Tpl produce direttamente un valore aggiunto di 4,6 miliardi di euro all’anno.

    In aggiunta, l’effetto sulle filiere di fornitura porta a un valore aggiunto indiretto compreso tra 3,6 e 7,8 miliardi di euro, portando il contributo complessivo del Tpl all’economia italiana a un valore compreso tra 8,2 e 12,4 miliardi di euro, pari a circa lo 0,4%-0,6% del PIL nazionale. Ogni euro di valore aggiunto generato direttamente dal Tpl attiva tra 0,79 e 1,69 euro aggiuntivi per altre imprese del paese.

    Lo studio analizza anche uno scenario “Tpl-down”, in cui la riduzione o l’assenza del servizio ridurrebbe l’accessibilità ai posti di lavoro in media del 26% a livello nazionale, con riduzioni tra il 70% e l’80% nelle aree urbanizzate ad alta densità. Una simulazione nell’area metropolitana di Milano ha mostrato che durante l’ora di punta mattutina verrebbero soppressi circa 54.000 spostamenti, con circa 15.000 lavoratori impossibilitati a raggiungere il posto di lavoro.

    Il trasporto pubblico non è solo un fattore economico, ma contribuisce anche alla sostenibilità ambientale. Secondo le stime, una corsa di autobus può sostituire 40 auto, una corsa di metropolitana 600 e un treno regionale 1.500. Senza un’offerta collettiva, l’aumento della mobilità privata comporterebbe costi esterni aggiuntivi per la collettività stimati in 9,6 miliardi di euro all’anno.

    Gianpiero Strisciuglio, presidente di Agens e amministratore delegato del Gruppo FS, ha sottolineato che “ogni euro investito nel Tpl genera un ritorno immediato in termini di sostenibilità e vivibilità, tagliando circa 10 miliardi di euro all’anno di costi legati a traffico, incidenti e inquinamento”. Inoltre, ha affermato che sostenere il trasporto pubblico significa rendere le città più moderne, i mercati del lavoro più aperti e le comunità più unite. Concludendo, ha ricordato che “un biglietto del bus costa pochissimo rispetto a un pieno”.

  • Eni: Crescita Record e Dividendo Straordinario nel 2026

    Eni: Crescita Record e Dividendo Straordinario nel 2026

    In Breve

    Qual è l'utile netto di Eni nel 2026?
    L'utile netto di Eni nel 2026 è di 7,6 miliardi di euro.
    Che dividendo straordinario ha annunciato Eni?
    Eni ha annunciato un dividendo straordinario di 0,46 euro per azione.
    Qual è il piano di buyback di Eni?
    Il piano di buyback di Eni è stato aumentato a 3,8 miliardi di euro.

    Eni ha chiuso il 2026 con risultati finanziari impressionanti, evidenziando una crescita a doppia cifra in vari indicatori chiave. Il gruppo ha annunciato un dividendo straordinario di 0,46 euro per azione per il quarto trimestre e ha incrementato il piano di buyback del 12%, portandolo a 3,8 miliardi di euro.

    In base alle nuove previsioni, Eni ha rivisto al rialzo alcuni obiettivi per il 2026, con una produzione di oil & gas attesa in aumento del 6-7% rispetto alla precedente stima del 5%. Inoltre, il flusso di cassa operativo adjusted è previsto a 16,5 miliardi di euro.

    Nei primi nove mesi dell’anno, l’utile netto di Eni ha raggiunto 7,6 miliardi di euro, un incremento del 202% rispetto ai 2,5 miliardi dello stesso periodo del 2025. L’utile netto adjusted si attesta a circa 6,4 miliardi di euro, con un incremento del 70%.

    Il miglioramento dei risultati ha anche portato a una riduzione del debito netto di 2,8 miliardi di euro, portando il totale a 6,7 miliardi di euro, escludendo le passività per leasing. Il gearing proforma si attesta ai minimi storici, previsto al limite inferiore dell’intervallo 10-15%.

    Nel terzo trimestre, il segmento Esplorazione & Produzione ha mostrato una crescita organica della produzione del 7%, registrando utili operativi proforma adjusted di 4,6 miliardi di euro, un incremento del 76%. Nei primi nove mesi, l’utile operativo proforma adjusted per il settore E&P è stato di 12,7 miliardi di euro, con un aumento del 52%.

    Le attività di esplorazione hanno portato alla scoperta di 1,23 miliardi di barili di nuove risorse di idrocarburi, superando gli obiettivi di budget. Il business gas, attraverso il Global Gas & LNG Portfolio, ha registrato un utile operativo proforma adjusted di 407 milioni di euro nel terzo trimestre e 1,1 miliardi di euro nei nove mesi, con incrementi rispettivi del 50% e del 31%.

    Il segmento Power ha riportato un utile operativo proforma adjusted di 38 milioni di euro nel trimestre, con una diminuzione del 43%, e 85 milioni di euro nei nove mesi, un calo del 71%.

    Nei business della transizione, Enilive ha registrato un utile operativo proforma adjusted di 410 milioni di euro nel trimestre (+76%) e un Ebitda proforma adjusted di 490 milioni di euro (+55%). Plenitude ha mostrato un utile proforma adjusted trimestrale di 191 milioni di euro (+95%) e 630 milioni di euro nei nove mesi (+33%).

    La raffinazione ha riportato un utile operativo proforma adjusted di 277 milioni di euro nel trimestre (+400%) e 793 milioni di euro nei nove mesi, rispetto ai 35 milioni di euro dello stesso periodo del 2025. Versalis ha ridotto la perdita operativa proforma adjusted a 178 milioni di euro nel trimestre e 401 milioni di euro nei nove mesi, migliorando del 35% rispetto all’anno precedente.

    I capex lordi sono confermati a 7 miliardi di euro, mentre i capex netti previsti sono inferiori a 4,5 miliardi di euro. Tra le revisioni settoriali, l’Ebit proforma adjusted di GGP è rivisto a circa 1,5 miliardi di euro, in crescita del 50% rispetto alla previsione iniziale.

    Il CEO di Eni ha definito i risultati «eccellenti», sottolineando la forza del modello operativo e la capacità del gruppo di generare flussi di cassa ricorrenti, sostenendo così la crescita e la condivisione del valore con gli azionisti.

  • Francia: il rischio di declassamento del rating sovrano e le pressioni sui titoli di Stato

    Francia: il rischio di declassamento del rating sovrano e le pressioni sui titoli di Stato

    In Breve

    Qual è il rischio di declassamento del rating sovrano della Francia?
    Moody's potrebbe declassare il rating sovrano della Francia da Aa3 a A1.
    Quali sono le attuali pressioni sui titoli di Stato francesi?
    Le pressioni derivano dall'aumento dell'offerta di debito e dall'incertezza politica.
    Come sta evolvendo il rapporto debito/PIL in Francia?
    Il rapporto debito/PIL sta avvicinandosi al 120%, rispetto al 70% nel 2011.

    La Francia sta vivendo un momento critico per la sua economia, con Moody’s che potrebbe declassare il rating sovrano del paese dall’attuale Aa3 a A1. Questo possibile declassamento è già stato in parte scontato dai mercati, contribuendo all’ampliamento dello spread tra i Bund tedeschi e i titoli di Stato francesi (OAT), che ha raggiunto i 177 punti base, un livello non visto dal 2011. Il rendimento dei titoli di Stato decennali ha toccato il 5,142%, il valore più alto dal 2002, mentre l’allargamento dello spread a due anni rappresenta un serio campanello d’allarme.

    Il contesto economico è ulteriormente complicato dall’aumento dell’offerta di debito. Attualmente, i titoli di Stato francesi in circolazione ammontano a circa 2.900 miliardi di euro, di cui 2.700 miliardi a lungo termine e 200 miliardi a breve, un incremento di almeno 1.000 miliardi rispetto al 2016. I mercati percepiscono gli OAT come esposti a rischi multipli, tra cui l’incertezza politica legata alle prossime elezioni presidenziali e la possibilità di un aumento delle tensioni sociali.

    Le previsioni di crescita per quest’anno sono deludenti, con un incremento atteso intorno allo 0,5% e una previsione fragile di circa l’1% nel 2027, a meno di un rilancio della competitività e di significative riforme. Inoltre, il piano di emissioni lorde per il prossimo anno si attesta intorno ai 340 miliardi di euro, con una forte dipendenza dalla tenuta degli investitori non residenti, che attualmente detengono il 59,7% dei titoli di Stato negoziabili.

    Un altro fattore preoccupante è l’erosione del supporto della Banca Centrale Europea (BCE). Lo stock di titoli di Stato francesi nel portafoglio del programma di acquisto di titoli (PSPP) è diminuito da 400 miliardi a dicembre 2025 a 360 miliardi a settembre di quest’anno. Sebbene la sostenibilità del debito non sia messa in discussione nell’immediato, il rapporto debito/PIL sta avvicinandosi al 120%, rispetto al 70% del 2011. Il deficit/PIL è stimato al 5,3% per quest’anno, con una previsione di circa il 5% nel 2027, e un deficit commerciale che supera i 70 miliardi di euro.

    Le agenzie di rating S&P e Fitch hanno già attribuito alla Francia una valutazione A+ (rispettivamente da ottobre e settembre 2025). Le loro revisioni potrebbero modificare le prospettive da stabili a negative, aprendo la strada a ulteriori declassamenti. Alcuni economisti stimano che ci sia una discreta probabilità di un downgrade fino a una tripla Baa alta.

    Dal punto di vista politico, una vittoria del Rassemblement National potrebbe portare a problemi senza precedenti. In assenza di una maggioranza parlamentare, si potrebbe generare uno stallo su riforme e consolidamento fiscale. Le promesse di risparmi netti per 140 miliardi di euro entro il 2032 necessitano di verifiche sulla loro fattibilità.

    Il calendario di emissioni è relativamente leggero fino alla fine dell’anno, con l’84% del programma di emissioni nette già raggiunto a fine settembre (260 miliardi raccolti su 300). La presenza in bilancio di banche e compagnie di assicurazione, che detengono rispettivamente il 10,5% e il 9,2% dei titoli di Stato francesi, potrebbe offrire un parziale cuscinetto contro forti vendite da parte di investitori esteri. Inoltre, resta disponibile lo strumento di protezione della trasmissione (TPI) della BCE, che potrebbe fornire un ulteriore supporto in questo contesto incerto.

  • Manovra 2027: l’aliquota Irpef al 33% fino a 55.000 euro

    Manovra 2027: l’aliquota Irpef al 33% fino a 55.000 euro

    In Breve

    Qual è l'aliquota Irpef prevista per il 2027?
    Il governo prevede un'aliquota Irpef al 33% per redditi fino a 55.000 euro.
    Qual è l'impatto stimato della manovra sui conti pubblici?
    L'impatto sui conti pubblici è stimato in circa 3,5 miliardi di euro.
    Quando sarà presentata la legge di Bilancio 2027?
    Non è stata fissata una data per la presentazione del disegno di legge.

    Il governo italiano sta considerando un’importante riforma fiscale che prevede l’estensione dell’aliquota Irpef al 33% per i redditi fino a 55.000 euro, come parte della legge di Bilancio 2027. Questo provvedimento, che potrebbe riguardare circa 3 milioni di contribuenti, ha un impatto stimato sui conti pubblici di circa 3,5 miliardi di euro. L’obiettivo finale è di portare la soglia a 60.000 euro entro il 2028.

    La realizzazione di questa misura dipenderà dal negoziato con Bruxelles riguardo alla flessibilità di bilancio. Al momento, non è stata fissata una data per la presentazione del disegno di legge. La presidente del Consiglio, Giorgia Meloni, insieme al ministro dell’Economia, Giancarlo Giorgetti, sta lavorando per bilanciare le promesse fatte con le risorse disponibili.

    Oltre alla revisione dell’aliquota Irpef, il governo sta valutando altre misure di sostegno per famiglie e imprese, in particolare per affrontare l’aumento dei costi energetici. Tra le proposte in discussione, vi è un’imposta ad aliquota unica del 5% per incentivare gli aumenti salariali per i giovani sotto i 35 anni. Si stanno anche esaminando agevolazioni fiscali e provvedimenti per facilitare l’ingresso dei giovani nel mercato del lavoro e sostenere le famiglie che desiderano crescere.

    Il vicepremier e leader di Forza Italia, Antonio Tajani, ha definito l’estensione dell’aliquota Irpef «un’ipotesi concreta» e ha suggerito di ampliare la platea dei soggetti chiamati a contribuire, escludendo però un ulteriore coinvolgimento del settore petrolifero, affermando che «i petrolieri hanno già fatto la loro parte sul prezzo del petrolio».

    Inoltre, si sta valutando un possibile contributo di 5 miliardi di euro da parte del settore finanziario. Tuttavia, l’Associazione bancaria italiana ha espresso delle riserve, con il presidente Antonio Patuelli che ha richiamato l’importanza di rispettare i patti, citando i principi del diritto latino codificati dall’imperatore Giustiniano.

    Secondo i dati forniti dall’Istat, per il 2025 si prevede un deficit del 3,1% del Pil e un rapporto debito/Pil del 136,7%. Giorgetti ha sottolineato che la fase di lavoro attuale è intensa e ha ribadito che il bilancio non può risolvere tutte le problematiche del Paese, evidenziando la necessità di uno sforzo congiunto tra istituzioni, imprese e parti sociali per affrontare le sfide legate alla trasformazione demografica e all’impatto della tecnologia su una forza lavoro sempre più anziana.

    Infine, il ministro dell’Agricoltura, Francesco Lollobrigida, ha confermato l’intenzione di mantenere l’esenzione Irpef per il settore agricolo nella prossima finanziaria, sottolineando l’importanza di sostenere un settore cruciale per l’economia italiana.

  • Lombard Odier: Mercati Selettivi e Rischi dell’Intelligenza Artificiale

    Lombard Odier: Mercati Selettivi e Rischi dell’Intelligenza Artificiale

    In Breve

    Qual è l'opinione di Lombard Odier sui titoli legati all'intelligenza artificiale?
    Lombard Odier non considera il rialzo dei titoli legati all'intelligenza artificiale una bolla speculativa.
    Quali sono i rischi associati all'automazione secondo Lombard Odier?
    I rischi includono perdite di posti di lavoro e impatti sui bilanci pubblici in Europa.
    Come si comportano i mercati secondo Lombard Odier?
    I mercati si comportano in modo razionale e diventano selettivi.

    Secondo Lombard Odier, il recente aumento dei titoli legati all’intelligenza artificiale non rappresenta una bolla speculativa. Michael Strobaek, responsabile globale degli investimenti del gruppo, ha dichiarato che i mercati stanno mostrando un comportamento razionale, diventando sempre più selettivi. Questa selettività penalizza le aziende con utili poco chiari o un elevato indebitamento.

    La recente correzione azionaria è stata influenzata da dubbi sulla sostenibilità delle valutazioni, dall’evoluzione dei tassi d’interesse e dall’aumento dei deficit pubblici. Questi fattori sono stati interpretati come segnali di maturità del mercato. Il rialzo nel settore dell’intelligenza artificiale è sostenuto da una crescita reale dei profitti, concentrata principalmente nei grandi gruppi statunitensi come Microsoft, Apple e Alphabet. In contrasto, l’Europa si trova ai margini, a causa della scarsità di aziende in grado di generare profitti su vasta scala, un aspetto considerato una vulnerabilità strutturale.

    Strobaek ha inoltre messo in evidenza i rischi occupazionali e fiscali legati all’automazione. L’accelerazione dell’AI richiede una riconversione professionale e può portare a perdite di posti di lavoro, influenzando negativamente i bilanci pubblici nei Paesi europei, dove le entrate fiscali dipendono in gran parte dal lavoro dipendente. Italia, Francia e Germania sono state indicate come nazioni prive di una strategia politica chiara per affrontare queste sfide.

    Inoltre, la rigidità di alcuni modelli sociali europei, come le discussioni su orari di lavoro ridotti o pensionamenti anticipati, appare disallineata rispetto alle esigenze di produttività imposte dall’accelerazione tecnologica.

    Dal punto di vista degli investimenti, Lombard Odier ha deciso di mantenere un sovrappeso sulle azioni globali, riducendo però la quota europea per aumentare l’esposizione al mercato statunitense. Sul fronte obbligazionario, il gruppo non prevede crisi del debito imminenti, nonostante il deterioramento delle finanze pubbliche.

    Con l’aspettativa di un graduale rientro dell’inflazione e l’ipotesi di un ulteriore rialzo dei tassi da parte della Federal Reserve nella riunione di dicembre, Strobaek prevede un riposizionamento dei rendimenti dei Treasury decennali poco al di sotto del 5% nei prossimi 12 mesi.

  • Barclays annuncia la riduzione di 5.000 posti di lavoro e un futuro sempre più digitale

    Barclays annuncia la riduzione di 5.000 posti di lavoro e un futuro sempre più digitale

    In Breve

    Quanti posti di lavoro saranno ridotti da Barclays?
    Barclays prevede di ridurre circa 5.000 posti di lavoro a livello globale.
    Qual è la motivazione dietro la riduzione dei posti?
    La riduzione è parte di una ristrutturazione per investire in tecnologia e intelligenza artificiale.
    Quali settori saranno maggiormente colpiti?
    I tagli interesseranno principalmente il retail banking e l'investment banking.

    Barclays ha reso noto un piano di ristrutturazione che comporterà la riduzione di circa 5.000 posti di lavoro, corrispondenti al 5% dell’organico globale. Questa decisione è parte di una strategia più ampia per trasferire parte dei processi all’intelligenza artificiale (IA), un cambiamento che la banca ritiene fondamentale per migliorare l’efficienza operativa.

    Attualmente, sono già stati eliminati 1.000 posti e le restanti 4.000 riduzioni sono previste entro la fine dell’anno. La maggior parte dei tagli interesserà i ruoli operativi e funzionali nel settore del retail banking nel Regno Unito, ma anche l’investment banking subirà delle modifiche significative.

    Secondo Barclays, la principale motivazione dietro questa ristrutturazione è rappresentata dagli investimenti in tecnologia e dalla semplificazione dei processi, che hanno già generato risparmi significativi. L’intelligenza artificiale, come ha spiegato il CEO CS Venkatakrishnan, è vista come un elemento aggiuntivo che potrà contribuire a questi risparmi futuri, definendola ‘icing on the cake’ (la ciliegina sulla torta).

    Un portavoce della banca ha sottolineato che Barclays si sta preparando per il futuro, investendo nella formazione e nello sviluppo delle competenze necessarie per i propri dipendenti, e si è impegnata ad assisterli nel loro percorso professionale.

    La Chief Financial Officer, Anna Cross, ha chiarito che questa operazione è parte di un piano più ampio per raggiungere risparmi per circa 1,1 miliardi di sterline entro il 2027. Circa il 60% delle riduzioni riguarderà funzioni di supporto, comprese figure professionali definite ‘theory developers’. L’adozione dell’IA è vista come un modo per aumentare la produttività del personale.

    Durante lo stesso annuncio, Barclays ha riportato un utile di 2,3 miliardi di sterline per il periodo luglio-settembre, evidenziando un incremento del 12% rispetto allo stesso periodo dell’anno precedente. Questi risultati dimostrano la resilienza della banca nonostante le sfide del mercato e i cambiamenti in atto.

  • Trump propone dividendi per le comunità locali in cambio di data center: il caso della Pennsylvania

    Trump propone dividendi per le comunità locali in cambio di data center: il caso della Pennsylvania

    In Breve

    Qual è la proposta di Trump riguardo ai data center?
    Trump suggerisce che gli sviluppatori offrano dividendi alle comunità locali per ottenere il loro consenso.
    Cosa è successo a Hazle, Pennsylvania?
    I residenti hanno rifiutato un'offerta di 10.000 dollari per nucleo familiare per sostenere un campus per l'IA.
    Quali sono le preoccupazioni delle comunità locali?
    Le preoccupazioni includono impatti ambientali, rumore e inquinamento luminoso.

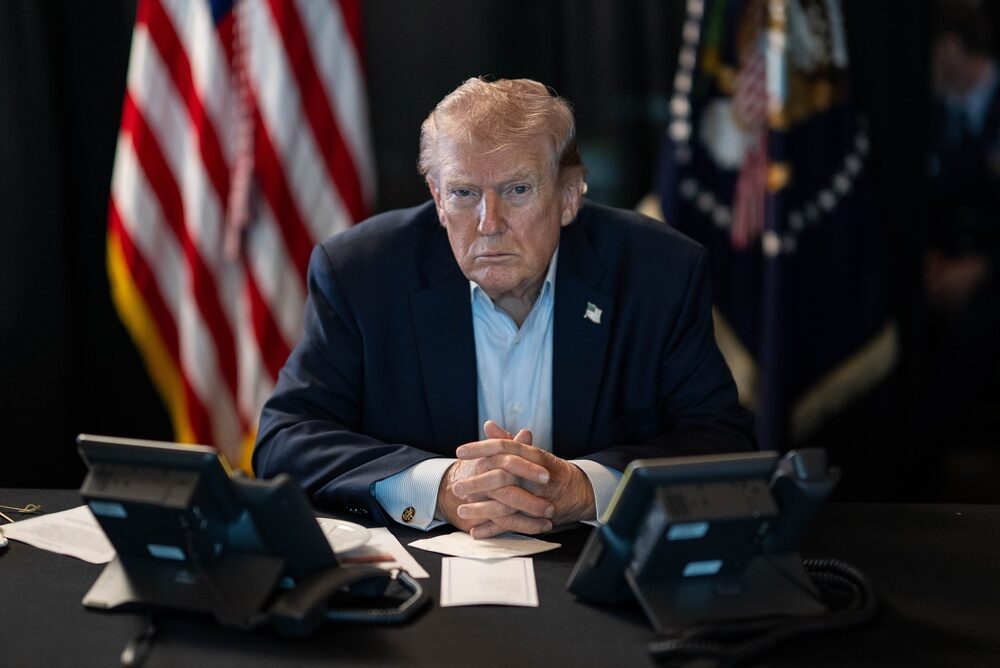
    Il presidente Donald Trump ha recentemente proposto che gli sviluppatori di data center offrano un ‘dividendo’ alle comunità locali per ottenere il loro consenso riguardo alla costruzione di nuove infrastrutture. Questa proposta si inserisce in un dibattito più ampio che coinvolge le elezioni di medio termine del novembre 2026, in cui le aziende legate all’intelligenza artificiale stanno investendo risorse significative in comitati d’azione politica.

    Secondo Trump, gli impianti che inizialmente incontrano resistenza da parte delle comunità possono diventare più accettabili quando viene raggiunto un accordo finanziario. Tuttavia, la questione è complessa e suscita preoccupazioni tra i residenti, che temono possibili impatti ambientali e sociali, come rumore e inquinamento luminoso.

    Un caso emblematico è quello di Hazle, in Pennsylvania, dove la NorthPoint Development ha offerto 10.000 dollari per nucleo familiare per ottenere il supporto alla costruzione di un campus dedicato all’intelligenza artificiale. Tuttavia, l’offerta è stata respinta dai residenti, che l’hanno definita una tangente, esprimendo timori che potesse dividere la comunità tra chi vive vicino al sito e chi abita più lontano.

    Marc Boroditsky, Chief Revenue Officer di Nebius, ha dichiarato che la sua azienda è “100% in principle” disponibile a discutere forme di investimento locale. Ha sottolineato che potenziali benefici potrebbero includere investimenti in istruzione, sviluppo dell’occupazione e crescita economica. Tuttavia, il dibattito rimane acceso, centrato sulla necessità di bilanciare incentivi economici diretti per ottenere il consenso e il rischio che tali pagamenti possano essere percepiti come corruzione o causare divisioni all’interno delle comunità.

    In un contesto in cui diversi stati stanno considerando moratorie allo sviluppo di data center per applicazioni AI, la proposta di Trump rappresenta un tentativo di trovare un compromesso tra le esigenze delle aziende e le preoccupazioni delle comunità locali. La questione solleva interrogativi su come gestire l’innovazione tecnologica in modo responsabile e sostenibile, senza compromettere il benessere delle persone e dell’ambiente.